Selic cai para 13,75%: como os juros afetam crédito e investimentos
Principais pontos
• O Comitê de Política Monetária (Copom) fez o quinto corte consecutivo da taxa básica de juros diante de sinais de perda de ritmo da economia.
• Pesquisa Focus do Banco Central reduziu a previsão de inflação para 4,9% em 2026, mas estimativas seguem acima da meta de 3%.
• Nos Estados Unidos, o Federal Reserve elevou os juros, o que pode pressionar o dólar e a inflação no Brasil, limitando espaço para novos cortes.
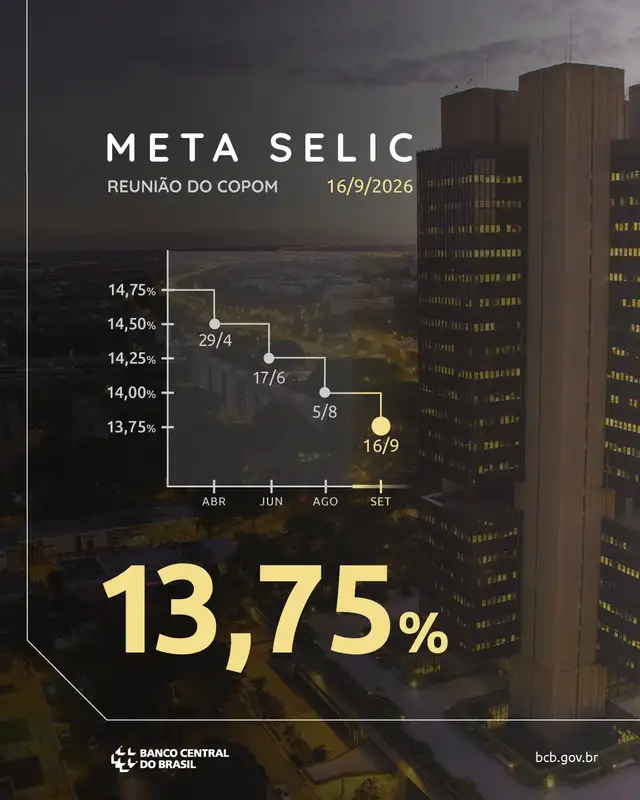
O Comitê de Política Monetária (Copom), do Banco Central (BC), reduziu nesta quarta-feira, 16, a taxa básica de juros da economia brasileira de 14% para 13,75% ao ano. Foi o quinto corte consecutivo da Selic.
A decisão foi unânime. Esta foi a última reunião do Copom antes do primeiro turno das eleições, no dia 4 de outubro.
A Selic é a taxa básica de juros da economia e serve de referência para outras taxas cobradas no país, como as de empréstimos e financiamentos. Também influencia a remuneração de investimentos. O Copom define seu valor a cada 45 dias, principalmente com o objetivo de manter a inflação sob controle.
Os dados recentes de preços ajudaram na decisão. O Índice Nacional de Preços ao Consumidor Amplo (IPCA), inflação oficial do país, caiu 0,32% em agosto e acumula alta de 4,22% em 12 meses.
RECOMMENDED FOR YOU
Fim da taxa das blusinhas não livra compras internacionais de novo imposto em 2027; entenda
Na segunda-feira, 14, a Pesquisa Focus, levantamento do BC com instituições do mercado financeiro, mostrou redução da previsão de inflação para 2026, de 5% para 4,9%. Para 2027, a estimativa está em 4,3%.
As previsões do próprio Copom são diferentes: inflação de 5,2% em 2026, 3,9% em 2027 e 3,2% no primeiro trimestre de 2028.
A meta de inflação é de 3%, com margem de tolerância de 1,5% a 4,5%.
Qual efeito sobre o crédito?
A redução da Selic cria espaço para a queda dos juros de empréstimos e financiamentos, mas isso não ocorre automaticamente nem na mesma proporção.
Os bancos consideram outros fatores para definir as taxas cobradas dos clientes, como risco de inadimplência, custos e impostos. Por isso, os efeitos tendem a aparecer gradualmente.
O movimento acumulado é mais relevante do que o corte de quarta-feira isoladamente. A Selic chegou a 15% ao ano e, depois de cinco reduções consecutivas, está agora em 13,75%.
Quem já contratou um financiamento com juros fixos não terá redução nas parcelas por causa da nova Selic. Para quem pretende contratar crédito, a sequência de cortes pode contribuir para taxas menores ao longo do tempo.
No cartão de crédito e no cheque especial, o efeito tende a ser ainda mais limitado. Essas modalidades têm juros muito superiores à Selic e incorporam outros custos e riscos.
RECOMMENDED FOR YOU

Lula e Trump conversam sobre tarifaço e acertam retomada de negociações
Onde investir?
A queda dos juros também altera a rentabilidade das aplicações financeiras.
Investimentos que acompanham diretamente a Selic ou o Certificado de Depósito Interbancário (CDI), taxa usada como referência por grande parte da renda fixa, tendem a render menos conforme os juros caem. É o caso do Tesouro Selic e de muitos Certificados de Depósito Bancário (CDBs).
Isso não significa que esses investimentos deixaram de ser atraentes. A Selic continua em 13,75% ao ano, um patamar elevado.
Na poupança, a regra não muda. Enquanto a Selic estiver acima de 8,5% ao ano, o rendimento continua sendo de 0,5% ao mês mais a Taxa Referencial (TR).
Por que o Banco Central cortou os juros?
Além dessa desaceleração recente da inflação, o BC vê sinais de perda de ritmo da economia. Segundo o Copom, os indicadores mostram uma “moderação gradual da atividade econômica”, principalmente nos setores mais sensíveis aos juros, embora o mercado de trabalho continue aquecido.
Diogo Guillen, economista-chefe do Itaú, destaca, em análise publicada pelo banco, que dados divulgados desde a reunião anterior, incluindo a composição do Produto Interno Bruto (PIB) e indicadores mensais de atividade, vieram, em geral, abaixo do esperado. Para o economista, a comunicação do Banco Central mostra maior confiança nesse processo de desaceleração.
O cenário, porém, ainda exige cautela. O Copom aponta riscos como uma nova pressão dos preços do petróleo, efeitos climáticos sobre alimentos e energia, inflação de serviços resistente e uma desvalorização persistente do real.
“O cenário atual, caracterizado por significativo aumento da incerteza, desancoragem das expectativas e riscos elevados em torno do cenário base, demanda serenidade e cautela na condução da política monetária”, afirmou o Copom no comunicado.
RECOMMENDED FOR YOU
Produção agrícola do Brasil alcança valor recorde de R$ 927 bilhões
Para a Confederação Nacional da Indústria (CNI), há um excesso de prudência do Copom diante do comportamento de queda na inflação dos últimos meses, segundo nota divulgada pela entidade. “Há trajetória consistente de desaceleração, alcançando 4,22% no acumulado em 12 meses até agosto, e melhora das expectativas de mercado, indicando convergência gradual em direção à meta de 3% ao ano no horizonte relevante para a política monetária”.
Estados Unidos vão na direção contrária
No mesmo dia em que o Brasil reduziu os juros, o Federal Reserve (Fed), banco central dos Estados Unidos, fez o movimento contrário. Ele elevou os juros em 0,25 ponto percentual, para a faixa de 3,75% a 4% ao ano. Foi a primeira alta em mais de três anos.
A decisão foi influenciada pela disparada do preço do petróleo em meio ao aumento das tensões no Oriente Médio, que reforçou as preocupações com a inflação americana.
O movimento também importa para o Brasil. Juros mais altos nos Estados Unidos tornam os investimentos naquele país mais atraentes e podem afetar o câmbio. A pressão sobre o dólar pode encarecer produtos e insumos importados e alimentar a inflação, dificultando novos cortes da Selic.
Em seu comunicado, o Copom afirmou que o ambiente internacional permanece incerto, citando os conflitos no Oriente Médio e a política monetária das economias avançadas.
E agora?
O Copom não indicou se fará novo corte na próxima reunião. A comunicação praticamente não mudou em relação ao encontro anterior e, de acordo com Guillen, não trouxe “sinalizações explícitas sobre os próximos passos” dos juros.
O cenário-base do Itaú é de uma pausa no ciclo de cortes. A avaliação, porém, dependerá dos novos indicadores econômicos divulgados até a próxima reunião do Copom, nos dias 3 e 4 de novembro.
Esta matéria foi escrita e editada pela equipe da Global South World, você pode entrar em contato conosco aqui.

Se está acontecendo no Sul Global, está no nosso canal do WhatsApp.
Nós contamos as notícias que você precisa saber.
Inscreva-se agora